Mirovα, Creating Sustainable Value - Octobre 2026
Faits marquants - Septembre 2026
Banques centrales : la Fed et la BCE ont relevé leurs taux de 25 points de base, en réaction à une activité plus résiliente qu’anticipé et à un regain d’inflation. La Banque du Japon poursuit son resserrement monétaire.
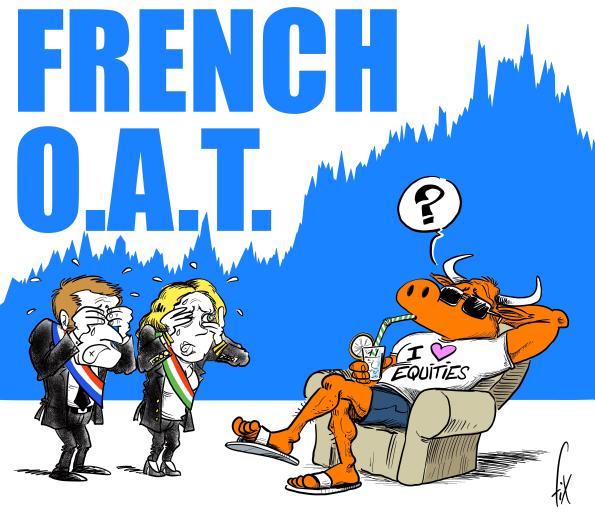
Taux : les rendements sur les souverains se sont fortement tendus et de manière synchronisée. Contagion aux spreads de crédit à partir de mi-septembre. La France concentre les inquiétudes et son spread avec l’Allemagne touche 140bp en cours de mois.
Actions : la tech américaine fait figure de valeur refuge. Le Nasdaq progresse d’environ 2 % sur le mois. Les taux et l’énergie pèsent sur le reste de la côte.
Chiffre du mois
Perspectives macro
États-Unis : principal moteur de la croissance mondiale, l’économie américaine bénéficie d'une consommation des ménages solide et d'un investissement technologique massif lié à l'IA. Néanmoins, alors que le marché intègre encore trois hausses de taux supplémentaires d'ici à la fin du premier semestre 2027, notre scénario central n'en retient qu'une ou deux.
Zone euro : l'économie européenne fait preuve de résilience mais demeure profondément fragilisée par la hausse des coûts de l'énergie et le durcissement du crédit. La BCE se trouve dans une position inconfortable et devrait limiter son resserrement pour éviter d'aggraver la fragmentation financière de la région.
France : le pays s'impose désormais comme le principal point de fragilité de la zone euro, entre trajectoire de sa dette publique et incertitudes politiques.
Chine : la banque centrale a engagé un assouplissement, le prochain soutien
pourrait venir de la politique budgétaire.
The Long View - Les marchés scrutent l'espace
- Une économie transformée par la baisse des coûts
- Télécommunications : vers un modèle hybride
- Data centers orbitaux : une option de long terme
- Un bilan ESG contrasté et une réglementation insuffisante
Un pilier stratégique de la croissance économique à long termeInvestir dans les mégatendances