Trending Forward : Métaux & industrie minière
Un pilier stratégique de la croissance économique à long terme
Investir dans les mégatendances
En bref
Les métaux et l’industrie minière revêtent une importance stratégique croissante, portés par la transition énergétique, l’électrification, l’intelligence artificielle et le renforcement de la résilience industrielle, qui alimentent une demande structurelle de long terme pour les minerais critiques.
L’offre demeure difficile à développer, en raison de délais de mise en production particulièrement longs, d’une forte concentration géographique des ressources et de capacités de raffinage limitées, faisant de la sécurité d’approvisionnement en minerais un enjeu prioritaire pour les États, les industriels et les investisseurs.
L’exploitation minière responsable, le recyclage et le renforcement des pratiques ESG seront essentiels pour répondre à la hausse de la demande en minerais tout en favorisant le développement d’une économie plus résiliente et durable.
Les métaux et l’industrie minière se trouvent au cœur de plusieurs grandes tendances de long terme, notamment la transition énergétique, l’électrification, les infrastructures numériques, la résilience industrielle et la sécurité économique.
À mesure que les minéraux critiques deviennent indispensables à l’économie mondiale, l’augmentation de l’offre constitue un défi majeur. Celle-ci demeure limitée par une forte concentration géographique, des contraintes réglementaires et des délais de développement particulièrement longs. Dans le même temps, le secteur fait face à d’importants enjeux environnementaux et sociaux, renforçant la nécessité de pratiques minières responsables.
Ces dynamiques font évoluer les métaux et les minerais d’une simple classe de matières premières vers une véritable thématique d’investissement stratégique fondée sur la sécurité d’approvisionnement, la compétitivité industrielle et le développement durable des ressources.
Le rôle stratégique des métaux et de l'industrie minière dans une économie en mutation
Transition énergétique : Les énergies renouvelables, les batteries, les véhicules électriques et les infrastructures de réseau nécessitent davantage de ressources minérales que les systèmes énergétiques conventionnels. Les investissements liés à la décarbonation soutiennent ainsi une demande croissante en cuivre, lithium, nickel, graphite, terres rares, aluminium et autres matériaux critiques.
D’ici 2040, la demande de minéraux provenant des technologies d’énergie propre devrait être multipliée par deux à quatre1.
Électrification : La mobilité électrique, les infrastructures de recharge, l’électrification industrielle et l’extension des réseaux électriques nécessitent des volumes importants de métaux. Le cuivre est indispensable aux réseaux électriques, aux moteurs, aux bornes de recharge, à la production renouvelable et aux centres de données, tandis que l’aluminium joue un rôle clé dans les infrastructures de réseau et les transports.
Un véhicule électrique nécessite environ six fois plus de ressources minérales qu’un véhicule thermique conventionnel2.
Intelligence artificielle et numérisation : L’IA et les infrastructures numériques constituent désormais une source importante de demande en métaux. Les centres de données nécessitent notamment d’importantes quantités d’électricité, d’équipements électriques, de systèmes de refroidissement, de semiconducteurs et d’infrastructures de connectivité, ainsi que de métaux tels que le cuivre, l’aluminium et les aciers spéciaux. La croissance de l’IA accentue également les besoins en réseaux électriques.
Les infrastructures d’ia sont bien plus intensives en ressources que les infrastructures cloud traditionnelles, nécessitant entre 65 et 70 tonnes de métaux par mw, principalement pour les systèmes d’alimentation électrique et de refroidissement3.
Réindustrialisation et résilience des chaînes d’approvisionnement : Les minéraux critiques sont devenus une priorité stratégique pour de nombreux pays cherchant à renforcer leur production industrielle locale, réduire leurs dépendances et soutenir leur compétitivité économique.
La chine représente environ 35 % des capacités mondiales de raffinage du nickel, 50 à 70 % de celles du lithium et du cobalt, et près de 90 % de celles des terres rares4.
Défense et sécurité : Les métaux critiques jouent également un rôle essentiel dans les secteurs de la défense et de la sécurité, notamment dans les systèmes électroniques avancés, l’aéronautique, les communications et les technologies stratégiques.
Plus de 60 plans stratégiques visant à renforcer la fiabilité et la résilience des approvisionnements en minéraux sont aujourd’hui déployés dans les principales économies mondiales5.
Moteurs de création de valeur à long terme
La combinaison d’une demande structurelle en forte croissance et d’une offre contrainte et géographiquement concentrée crée des opportunités d’investissement de long terme dans l’ensemble du secteur des métaux et de l’industrie minière. Répondre à cette demande nécessitera des investissements significatifs à chaque étape de la chaîne de valeur, depuis le développement de nouvelles mines et de capacités de raffinage jusqu’aux infrastructures, aux activités de transformation et au recyclage.
Cependant, l'offre est difficile à développer rapidement. Même lorsque les ressources minérales sont disponibles, la capacité à les exploiter de manière responsable, durable et dans des délais raisonnables reste un frein majeur pour l'industrie.
En moyenne, plus de 16 ans s'écoulent entre le lancement d'un projet minier et le début de la production de minerais6.
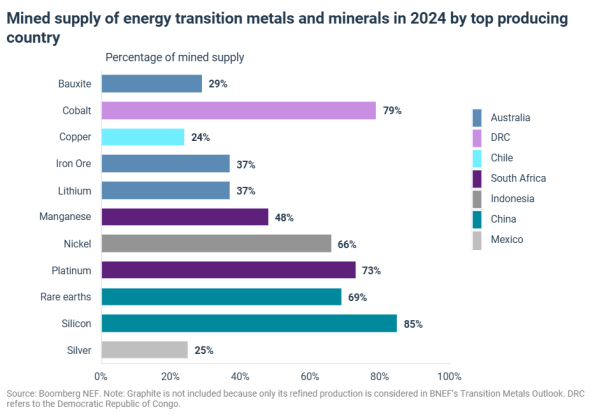
La forte concentration géographique de la production de minerais critiques accroît les risques de rupture d'approvisionnement, une poignée de pays concentrant l'essentiel de l'extraction mondiale.
La concentration de l'offre s'est renforcée : les trois principaux pays producteurs contrôlent désormais 77 % de la production de minerais clés pour la transition énergétique, contre 73 % en 20207.
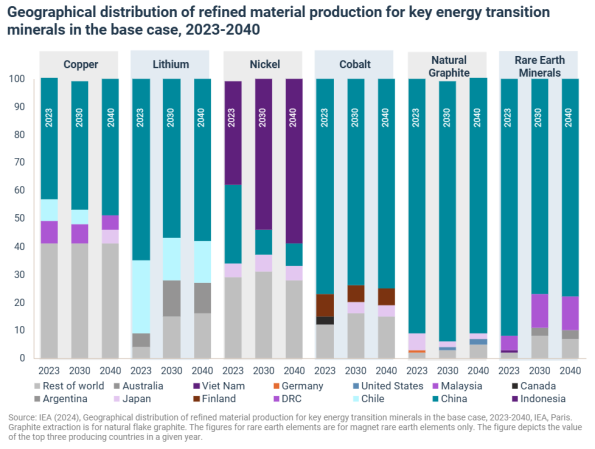
Le marché est encore plus concentré au niveau du raffinage. La part de marché cumulée des trois principaux pays raffineurs est passée de 82 % en 2020 à 86 % en 2024, principalement sous l'effet du rôle croissant de l'Indonésie dans le nickel et de la Chine dans le cobalt, le graphite et les terres rares. Les minerais critiques sont par ailleurs de plus en plus utilisés comme des instruments de politique commerciale et d'influence géopolitique. L'intensification des tensions commerciales entre les États-Unis et la Chine a démontré que l'accès aux minerais peut être utilisé comme un levier stratégique. En réponse aux restrictions occidentales sur les technologies, la Chine a notamment imposé des contrôles à l'exportation sur plusieurs matériaux critiques, tels que le gallium, le germanium et le graphite.
Les mesures de restriction à l’exportation de matières premières critiques ont triplé entre 2024 et 20259.
Face à ces défis, les gouvernements d’Amérique du Nord et d’Europe ont lancé d’importantes initiatives, telles que l’Inflation Reduction Act aux États-Unis (2022) et le Critical Raw Materials Act de l’Union européenne (2023). Leur objectif est de renforcer la sécurité d’approvisionnement grâce au développement de la production domestique, à la diversification des chaînes d’approvisionnement auprès de pays partenaires (« friend-shoring »), au recyclage et à la mise en place de partenariats stratégiques, tout en maintenant des exigences élevées sur les plans environnemental et social.
Le recyclage et l’économie circulaire jouent également un rôle de plus en plus central. Ils offrent d’importantes opportunités de long terme en contribuant à réduire la pression sur l’extraction primaire, à renforcer la sécurité d’approvisionnement, à limiter les impacts environnementaux et à faire émerger de nouveaux modèles économiques tout au long de la chaîne de valeur.
Perspectives d'offre et de demande pour les principaux métaux et minerais
La demande d'aluminium continue de croître, portée à la fois par ses usages traditionnels, tels que la construction et l'industrie manufacturière, et par les applications liées à la transition énergétique, notamment les infrastructures solaires, les véhicules électriques et l'expansion des réseaux électriques. La production d'aluminium étant particulièrement intensive en énergie et en émissions, le recyclage représente une opportunité majeure pour réduire son impact environnemental tout en renforçant la sécurité d'approvisionnement.
Le lithium est un composant essentiel des batteries lithium-ion utilisées dans les véhicules électriques et les systèmes de stockage d'énergie. La demande devrait passer d'environ 205 000 tonnes en 2024 à près de 700 000 tonnes d'ici 2035. Malgré une situation de surabondance à court terme, le portefeuille actuel de projets laisse entrevoir un déficit potentiel de 40 % à l'horizon 2035. Pour répondre à cette demande, des investissements soutenus seront nécessaires, ainsi que le développement d'environ 55 nouvelles mines de taille moyenne.
Le cuivre est l’un des principaux goulets d’étranglement de la transition énergétique. Indispensable à l’électrification de l’économie, il est utilisé dans les réseaux électriques, les énergies renouvelables, les véhicules électriques, les infrastructures de recharge, les centres de données et les systèmes industriels. Avec l’électrification croissante des usages énergétiques, la demande devrait fortement progresser. L’Agence internationale de l’énergie (AIE) estime qu’elle passera de 27 millions de tonnes en 2024 à 33 millions de tonnes en 2035, puis à 37 millions de tonnes en 2050. Dans le même temps, l’offre peine à suivre. Le secteur fait face à plusieurs défis structurels : baisse de la teneur des minerais, épuisement progressif des réserves, hausse des coûts d’investissement, complexité des procédures d’autorisation et manque de nouvelles découvertes majeures. En conséquence, l’AIE anticipe un déficit potentiel d’approvisionnement de près de 30 %, avant même de prendre en compte des scénarios d’électrification plus ambitieux. Le recyclage constitue toutefois un levier important pour atténuer ces tensions. Le cuivre peut être recyclé à plusieurs reprises sans perte de qualité et alimente déjà l’un des plus grands marchés mondiaux de matériaux recyclés.
L’acier est nécessaire à la fabrication des éoliennes, des pylônes de transport d’électricité, des infrastructures solaires et, plus largement, au déploiement des énergies propres. L’approvisionnement est relativement résilient, mais la décarbonation de la production d’acier demeure un défi majeur.
Le manganèse est principalement utilisé dans la fabrication de l’acier, mais il entre également dans la composition des batteries lithium-ion. La demande de manganèse augmente avec la croissance du marché des batteries, portée par le développement des véhicules électriques et des systèmes de stockage d’énergie pour les réseaux électriques.
Les terres rares devraient voir leur demande augmenter de 50 à 60 % d’ici 2040, portée par les aimants permanents utilisés dans les véhicules électriques, les éoliennes et les moteurs industriels. Bien que les projets annoncés devraient globalement permettre de répondre à la demande, les chaînes d’approvisionnement restent fortement concentrées. En raison de la position dominante de la Chine sur l’ensemble de la chaîne de valeur, les terres rares constituent un risque important en matière de sécurité d’approvisionnement.
Chaîne de valeur des métaux et minerais
Extraction (minerai/concentré) : Les minerais critiques sont généralement extraits par exploitation minière souterraine ou à ciel ouvert.
Exploitation souterraine : utilisée lorsque les gisements se situent profondément sous la surface. Des galeries doivent être creusées pour accéder au minerai. Cette méthode est souvent coûteuse, et la ventilation ainsi que la stabilité des ouvrages constituent des enjeux majeurs.
Exploitation à ciel ouvert : utilisée lorsque les minerais sont proches de la surface. La couche arable et les couches rocheuses sont retirées afin de créer une mine à ciel ouvert. Cette méthode est généralement plus rapide et moins coûteuse que l'exploitation souterraine, mais elle génère d'importants volumes de déchets
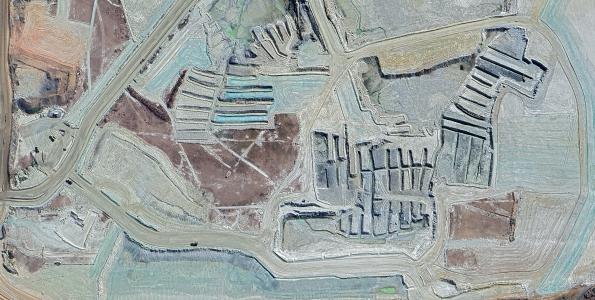
Traitement (fusion/raffinage) : Après leur extraction et leur concentration, les minerais critiques sont fondus et raffinés afin d’être transformés en matériaux commercialisables, au moyen de procédés qui varient selon le type de minerai (procédés à haute température, extraction à partir de saumures, électrolyse, etc.).Le traitement constitue l’étape la plus énergivore de la chaîne d’approvisionnement. Il génère également des résidus miniers (tailings), des déchets sous forme de boues issus du traitement du minerai et de l’élimination des impuretés. Ces résidus sont stockés dans des installations dédiées et peuvent présenter des risques pour l’environnement et la santé s’ils ne sont pas correctement gérés.
Recyclage : Compte tenu de l’augmentation de la demande en minerais critiques et des vulnérabilités géopolitiques des chaînes d’approvisionnement, le recyclage devrait devenir une source de matières premières de plus en plus importante. Selon l’AIE, le recyclage pourrait réduire de 10 à 30 % les besoins en nouvelles activités minières pour les principaux minerais. Bien que le recyclage soit bien établi pour les métaux de base tels que l’acier et l’aluminium, il reste beaucoup moins développé pour les terres rares et d’autres minerais critiques. Aux États-Unis, 57 % de l’aluminium, 35 % du cuivre et 16 % de l’argent ont été recyclés en 2023, contre des taux de recyclage mondiaux estimés à seulement 5 à 10 % pour les terres rares..12
ESG Risks & Responsible Practices
La demande de minerais critiques augmente pour soutenir les économies de demain ; toutefois, cette demande doit s’accompagner d’un renforcement des pratiques minières responsables. Cela crée un paradoxe propre à la transition : bien que ces minerais soient indispensables à la transition climatique, leur extraction et leur transformation comportent des risques ESG significatifs.
L’activité minière est très intensive en ressources et contribue aux émissions de gaz à effet de serre, à la pression exercée sur les ressources locales en eau, à la perte de biodiversité, à la pollution et à des impacts de long terme sur les écosystèmes. Ces risques environnementaux sont amplifiés lorsque les opérations sont situées dans des zones soumises à un stress hydrique ou présentant une forte sensibilité en matière de biodiversité. Ils peuvent également se traduire par des risques financiers, en retardant les projets, en augmentant les besoins en investissements (capex) ou en remettant en cause les licences d’exploitation des entreprises . Le secteur est également associé à des enjeux liés aux droits humains, notamment une gouvernance insuffisante, des risques pour la santé et la sécurité des travailleurs, des conditions de travail difficiles, l’opposition des communautés locales ainsi que des impacts sur les peuples autochtones et les communautés locales. Ces problématiques ont régulièrement placé le secteur au cœur de controverses au fil des années. En conséquence, une évaluation approfondie des enjeux de durabilité est nécessaire afin de comprendre et de gérer l’ensemble des impacts générés tout au long de la chaîne de valeur du secteur.
La réduction des risques pesant sur les chaînes d’approvisionnement mondiales en minerais critiques demeure un défi de long terme, mais l’urgence s’intensifie. Notre approche repose sur des critères minimums stricts couvrant l’exposition aux énergies fossiles, les activités menées dans des pays à haut risque ainsi que les violations des normes internationales telles que le Pacte mondial des Nations unies (UN Global Compact) et les Principes directeurs de l’OCDE. Nous réalisons également une analyse qualitative approfondie afin d’évaluer dans quelle mesure les entreprises sont en capacité de gérer ces risques et de contribuer de manière crédible à la transition. Cette analyse ne concerne pas uniquement les entreprises minières, mais également les autres secteurs et chaînes de valeur qui dépendent de ces minerais comme matières premières essentielles.
Les pratiques minières responsables s’appuient de plus en plus sur des normes et référentiels reconnus, tels que l’Initiative for Responsible Mining Assurance (IRMA, qui collabore avec les entreprises et les parties prenantes locales afin de renforcer les standards environnementaux et sociaux du secteur minier. Les entreprises les plus avancées adhèrent à ces référentiels et s’efforcent de réduire leurs émissions opérationnelles, d’améliorer leur efficacité énergétique, de protéger la biodiversité grâce à une meilleure planification et réhabilitation des sites, et d’investir dans des équipements et des technologies plus propres. Le recyclage et l’économie circulaire joueront également un rôle essentiel en réduisant la pression sur l’extraction primaire et en renforçant la sécurité d’approvisionnement.
Toutefois, la plupart des normes demeurent volontaires et leur mise en œuvre reste inégale. Pour cette raison, l’engagement constitue un levier important pour encourager des pratiques plus durables et mieux gérer les risques de durabilité. De nombreuses entreprises minières sont ainsi des cibles prioritaires d’initiatives d’engagement collaboratif (par exemple Climate Action 100+, Nature Action 100 ou PRI Advance), ce qui reflète à la fois l’importance de leur empreinte environnementale et sociale et le potentiel de l’engagement pour favoriser des améliorations. Néanmoins, les risques ESG structurellement élevés du secteur signifient que l’engagement ne suffit pas toujours à lui seul à réduire les risques. Il doit donc être complété par d’autres leviers, notamment une sélection rigoureuse des investissements, des stratégies d’escalade lorsque les progrès sont insuffisants, ainsi qu’un soutien à une réglementation plus exigeante et à une plus grande transparence à l’échelle du secteur.
Les titres mentionnés ci-dessus sont présentés à titre d’illustration uniquement et ne doivent pas être considérés comme une recommandation ou une sollicitation d’achat ou de vente. Les informations mentionnées reflètent l'opinion de MIROVA à la date du présent document et sont susceptibles d'évoluer sans préavis. Les données mentionnées reflètent la situation à la date du présent document et sont susceptibles d’évoluer sans préavis. Ces informations sont destinées aux clients professionnels et non professionnels au sens de la directive MiFID.
1. IEA (2021), The Role of Critical Minerals in Clean Energy Transitions, IEA, Paris https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions. The information provided reflects MIROVA’s opinion as of the date of this document and is subject to change without notice. The reported data reflect the situation as of the date of this document and are subject to change without notice. This information is intended for non-professional and professional clients as defined by MiFID.
2. IEA (2021), The Role of Critical Minerals in Clean Energy Transitions, IEA, Paris https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions.
3. BofA - Transition Investing - Matter over mind? AI's 10 secret ingredients.
4. IEA (2021), The Role of Critical Minerals in Clean Energy Transitions, IEA, Paris https://www.iea.org/reports/the-role-of-critical-minerals-in-clean-energy-transitions.
5. JP Morgan - Critical minerals: Unearthing alpha across equities and credit.
6. JP Morgan - Critical minerals: Unearthing alpha across equities and credit.
7. IEA (2025), Global Critical Minerals Outlook 2025, IEA, Paris https://www.iea.org/reports/global-critical-minerals-outlook-2025.
8. International Energy Agency (IEA).
9. Global Trade Alert. Import and Export Restrictions: Critical Minerals. Global Trade Alert – Import and Export Restrictions: Critical Minerals.
10. International Energy Agency (IEA).
11. International Energy Agency (IEA).
12. U.S. Geological Survey. (n.d.). Recycling statistics and information. National Minerals Information Center.
Marine MICHIELS
Financial Analyst
Gabrielle FERHAT
Impact & ESG Analyst
Mirova, un affilié de Natixis Investment Managers dédié à l’investissement durable, annonce aujourd’hui le renforcement de son équipe dirigeante afin d’accompagner sa prochaine phase de développement et de consolider sa position parmi les leaders mondiaux de la gestion d’actifs responsable.

